"Moramo da shvatimo da učlanjenjem u fond postajemo deo finansijskog sistema, da smo investitori i da, umesto da tračarimo i preklapamo o politici, povedemo malo računa o sebi: da ujutro, kao sav normalan svet, u novinama prvo pogledamo stranu sa informacijama sa berze i proverimo vrednost svoje investicione jedinice, pa ako nam se nešto ne dopada, odmah reagujemo"
Teorija veli da se mirna starost oslanja na tri stuba: prvi je državno penziono osiguranje, a drugi i treći su obavezni i dobrovoljni penzioni fondovi. Kao i u svim ekonomijama u tranziciji, prvi stub se u Srbiji sve više kruni, drugi je tek u dalekim planovima, a trećem su udareni temelji: od pre nekoliko meseci počeli su sa radom privatni penzioni fondovi. Za sada ih ima četiri, a uskoro još toliko.
Privatni penzioni fondovi nisu neka novotarija. Naprotiv, poznati su više od veka: postojali su i u Srbiji, odnosno kraljevini Jugoslaviji pre Drugog svetskog rata. Sa radom su prestali posle Drugog svetskog rata, jer im je imovina bila nacionalizovana. Danas postoje u svim evropskim zemljama, sem u Bosni i Hercegovini. Zakon o dobrovoljnim penzijskim fondovima, koji je stupio na snagu prošle godine, sličan je zakonima u drugim zemljama u kojima ovakav vid štednje za starost dokazano daje dobre rezultate. Kad stignemo tamo kud nas tranzicija vodi, prvi stub će biti tanak kao pritka, drugi će ga tek podupirati, a treći će nositi većinu penzionerskog tereta.
BOJLERSKAANALOGIJA: U „dobra stara vremena“, kada je nezaposlenost bila ispod deset odsto i kada je broj penzionera bio tri puta manji od broja zaposlenih, penzije su bile jedva nešto niže od plata. Danas, međutim, tri zaposlena odvajaju novac za dva penzionera: prosečna penzija „pala“ je na dve trećine prosečne plate, a ne bi ni tolika bila da dve petine budžeta za penzije ne dotira država iz tekućih prihoda.
Poslednjom reformom penzionog sistema rast penzija više ne prati rast plata već rast troškova života i za očekivati je da će razlika između plata i penzija biti sve veća i veća. Uz sve manje i manje državne dotacije, jer to zahteva MMF, penzije će za platama zaostajati sve dok zagarantovana penzija ne bude svedena na jednu petinu prosečne plate. To se, naravno, neće dogoditi sutra, već možda za deceniju-dve, neka bude i tri, ali će se dogoditi. Takav trend je svuda u svetu: državna penzija postaje, ako već nije, socijalna kategorija.
Dok državno penzijsko osiguranje funkcioniše kao protočni bojler, po principu koliko struje toliko tople vode: visina penzija je u direktnoj proporciji sa brojem zaposlenih i visinom doprinosa, penzioni fond se „greje“ uplatama svojih članova, ali ga dogreva i sunčani kolektor – tržište hartija od vrednosti, na koje se plasira akumulirani kapital, uvećava i tako uvećan investira ponovo, pa opet…
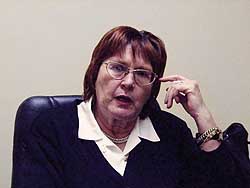
ČITANJE, POSLE SVEGA: Slobodanka Pops
STROGIPROPISI: Zbog sigurnosti uloga, Zakon o penzionim fondovima strogo propisuje kako se kapital budućih penzionera može investirati. Generalno, reč je o hartijama od vrednosti prve kategorije, one koje su sa najmanjim rizikom: obveznice koje emituje država i Narodna banka, hartije od vrednosti međunarodnih finansijskih organizacija, na primer. Kapital može da se uloži i u nekretnine, ali najviše 15 odsto, u akcije na berzi isto toliko, u novčane depozite svega pet odsto, itd.
O investiranju ne odlučuju članovi fonda, stvarni vlasnici kapitala, već Društvo za upravljanje penzionim fondovima. Sve poteze Društva nadzire Narodna banka Srbije, „kastodi“ banka kod koje fond ima račun (ne postoji reč u našem jeziku za ovu specifičnu bankarsku delatnost; braća Hrvati bi rekli „skrbna“ banka), ali i investitori – članovi fonda.
Kao nadoknadu za posao koji obavlja, Društvo za upravljanje penzionim fondom od svake uplate naplaćuje proviziju od najviše tri odsto i dva odsto od ukupne imovine fonda, što ga stimuliše da imovinu investitora uvećava.
KODAVIŠE: Iako je reč o dugoročnom investiranju, ulaganje u dobrovoljni penzioni fond može se posmatrati i kao vid štednje. Ali, za razliku od drugih načina štednje, odnosno investiranja u novčane hartije od vrednosti – kupovine štednih zapisa Narodne banke ili oročavanje depozita u komercijalnim bankama, koji dospevaju po isteku unapred ugovorenog roka, recimo godinu dana, svojim ulogom u penzionom fondu potencijalni penzioner može raspolagati tek kad navrši 53. godinu života, bez obzira na to koliko dugo je uplaćivao novac.
Takođe, iako liči na životno ili penzijsko osiguranje koje nude mnoga osiguravajuća društva, u poslednje vreme reklo bi se vrlo agresivno – direktnim obraćanjem potencijalnim osiguranicima telefonom, razlike su velike: poput ulaganja u penzioni fond, osiguranik uplaćuje mesečne premije prema ugovoru koji je sa osiguravajućim društvom sklopio i unapred zna koliki iznos će mu biti isplaćen. Prinos koji se na ovaj način uplaćuje samo je malo veći od bankarskih kamata.
Prednost ulaganja u penzioni fond u odnosu na oročenu štednju je u sukcesivnoj akumulaciji sredstava, koja počinje od nule, odnosno od prve uplate koja odmah biva investirana i počinje da donosi prinos. Koliki-toliki. Svaka uplata u penzioni fond se konvertuje u investicione jedinice, koje nemaju konstantnu vrednost, već se dnevno menjaju: svako društvo startuje sa investicionom jedinicom od 1000 dinara, koja već sledećeg dana može biti veća, tako da se već sledećeg meseca za istu količinu novca dobije manje investicionih jedinica, što je potvrda da fond dobro posluje.
Društvo za upravljanje u obavezi je da se drži plana investiranja koji je prethodno odobrila Narodna banka. Ako kojim slučajem iskorači iz planiranih okvira, rizikuje da izgubi dozvolu za rad. Ako se „zaigra“, kako kaže za „Vreme“ Slobodanka Pops, zamenik direktora sektora za nadzor društava za upravljanje dobrovoljnim penzionim fondovima Narodne banke Srbije, Društvo može i da bankrotira, ali ne i Fond. Naime, imovina društva i imovina fonda su odvojene, tako da i ako društvo propadne, imovina fonda ostaje netaknuta, za razliku od banaka kojima, u slučaju da bankrotiraju, sva imovina, uključujući i depozite, ulazi u stečajni masu iz koje se poverioci namiruju. Pa ko kad stigne, i ako stigne na red. Narodna banka Srbije garantuje isplatu depozita samo do 3000 evra. Ostalo je božja veresija.
GORE–DOLE: U klasičnoj štednji kamatna stopa je unapred određena, dok prinos na uloge u penzionom fondu nije, već zavisi od mnogo varijabli: pre svega od investicione politike društva, veštine portfolio menadžera, ali i stanja na berzi/ama ili fluktuacije valuta, recimo. Tako se jednom društvu za upravljanje penzionim fondom dogodilo da na samom početku rada „ode u minus“: kupili su, naime, obveznice stare devizne štednje, koje inače spadaju baš u one najkvalitetnije hartije od vrednosti koje donose, doduše mali, ali siguran prinos. Al’ ne lezi vraže, kurs evra je pao, i takav ostao je i danas. Rezultat: ćar pojeo vajdu. Događa se, dakle. To valja imati na umu mada, ruku na srce, to je moguće samo kad je imovina fonda mala, a to je slučaj samo na početku rada. Kasnije, kad se imovina novim uplatama i prinosom uveća, pad na jednoj strani biće kompenzovan rastom na drugoj, tako da će rezultat uvek biti pozitivan. Pitanje je samo koliko pozitivan.
Kako je za „Vreme“ objasnila Nataša Marjanović, portfolio menadžer penzionog fonda Delta generali, na tržištu kapitala se u svakom slučaju ostvaruju veći prinosi nego na tržištu novca, dakle više od 14, odnosno 17 odsto godišnje, koliko se pripisuje na štedne zapise i oročene bankarske depozite. Fond kojim ona upravlja počeo je sa radom 15. novembra, sa vrednošću investicione jedinice od 1000 dinara. Na dan kada ovaj tekst odlazi u štampu (utorak, 13. februar), investiciona jedinica iznosila je 1096,79 dinara. Ako bi se rast nastavio po istoj stopi, na godišnjem nivou prinos bi iznosio nešto više od 38 odsto. To je, naravno, računica dostojna Malog Đokice: niko prinos ne može da garantuje, niti da ga predvidi. „Prethodno ostvareni prinosi ne predstavljaju garanciju budućih rezultata, jer prinosi mogu biti viši ili niži od ranijih“, upozorava Nataša Marjanović. „Ipak, možemo da konstatujemo da je dinamika rasta u ovom periodu izuzetno dobra, a ostvareni prinos prevazilazi kamate na štednju kod banaka koje nude najatraktivnije stope.“
PROMENENAVIKA: I sam ulagač kontroliše rad fonda koji je u obavezi da svakodnevno preko dnevne štampe obaveštava o vrednosti investicione jedinice, tako da ulagač/investitor u svakom trenutku zna stanje na svom računu. Iako svojom imovinom ne raspolaže u potpunosti, jer je ne može konvertovati u gotovinu dok za to ne ispuni uslove, račun može seliti iz fonda u fond, kad god ne bude zadovoljan prinosom, ili proceni da Društvo za upravljanje fondom ulazi u ulaganja sa rizikom koji nije spreman da prihvati. Raskidanje ugovora sa jednim i sklapanje sa drugim ne košta ništa, sem bankarske provizije za transver novca, koja je trenutno oko 0,2 odsto.
„Vreme je za promenu navika“, kaže Slobodanka Pops. „Moramo da shvatimo da učlanjenjem u fond postajemo deo finansijskog sistema, da smo investitori i da, umesto da tračarimo i preklapamo o politici, povedemo malo računa o sebi: da ujutro, poput američkih penzionera, u novinama prvo pogledamo stranu sa informacijama sa berze i proverimo vrednost svoje investicione jedinice, pa ako nam se nešto ne dopada, odmah reagujemo.“ Pops iskazuje nadu da će to uskoro postati praksa i kod nas: „Valjda će, najzad, ovaj narod naučiti da čita.“
Mrtva Trka
Kada član fonda ispuni starosni uslov, svoj novac može, ali i ne mora, da povuče, i to u celosti ili programirano, na mesečne rate, kako mu volja, ili da sa osiguravajućim društvom sklopi ugovor o isplaćivanju penzije doživotno. S druge strane, član fonda svoj novac mora povući, odnosno dogovoriti programiranu isplatu kad navrši 70 godina života.
Mesečna rata može biti unapred dogovoreni iznos, pa koliko novac potraje. Može se dogovoriti i određeni rok isplate, pa koliko rata bude isplaćeno, isplaćeno je. Ovako ili onako, sveži penzioner dolazi u situaciju da odluči koliko dugo će penziju primati, odnosno da predvidi koliko će živeti jer raspolaže određenom količinom novca, a kad se sa gomile samo uzima, koliko god da je velika, svakog meseca biće sve manja i jedared će nestati. A tada preostaje samo državna penzija. Istina, novac koji u fondu ostaje, ako se penzija isplaćuje na rate, i dalje se oplođava i uvećava, tako da može da se ušićari koji mesec, možda godinica, što zavisi koliko je gomila velika, a rata mala, ali kako god, presahnuće kad-tad, sem… Uteha je da u tom slučaju novac koji pretekne ostaje naslednicima.
Ako se pak opredeli za doživotnu penziju kupovinom anuiteta kod osiguravajućeg društva, opet dođe na isto, samo što u ovom slučaju koliko će dugo penzioner živeti procenjuje službenik osiguranja koji preuzima rizik da isplati više nego što je vrednost anuiteta, u slučaju da se službenik zaračuna ili osiguranik iskaže osobitu žilavost. U suprotnom, sve što pretekne ostaje osiguravajućem društvu.
Šta se zbiva u zemlji i svetu, šta ima u novinama i kako provesti vreme?
Svake srede u podne Međuvreme stiže elektronskom poštom. To je sasvim solidan njuzleter i zato se prijavite!
Po Ugovoru koji su na Vidovdan ove godine potpisali partijarh Porfirije i Đuro Macut, Vlada je SPC odobrila 763.100.000 dinara. Crkvi je odmah uplaćeno 234.800.000 dinara, a ostatak bi trebalo da bude isplaćen do kraja novembra 2026. godine. Dokument do koga je došlo “Vreme” pokazuje da je ovaj novac – dakle oko 6,5 miliona evra – namenjen za izradu novog mozika veličine 2315,33 kvadratnih metara. Nije jasno o kom se mozaiku radi jer je uređenje enterijera završeno 2020. godine. Alarm javnosti uključile su dve činjenice: javni novac uplaćen je na jedan od računa koje SPC ima u “Alta banci”, a drugo je sumnja da je novac u gotovini iznet iz Srbije i predat izvesnim partnerima u Moskvi. Kao izvšilac se pominje Dejan Nakić, a prema brojnim izvorima “Vremena” iz SPC, on je od ranije pominjan po raznim kontroverzama povezanim sa poslovanjem Crkve
Šta nova vlast može da radi sa ljudima iz sistema bezbednosti koji su prihvatili da u ime jednog režima vode specijalni, hibridni rat protiv većine svojih građana? Šta da radimo sa ljudima koji su prihvatili takva pravila igre? Moramo da se oslobodimo tereta koji predstavljaju, jer oni nisu sposobni da rade svoj posao. Ne, to nije odmazda. Studentski pokret je od početka insistirao na tome da se uredi državni sistem, a to podrazumeva i vrlo radikalne mere u bezbednosnom sistemu, gde sede ljudi koji su godinama dobijali velike plate da bi pratili i šikanirali protivnike vlasti. Oni moraju da odu iz službe. Ako su svi takvi, svi moraju da odu
Pozivi na “prijateljske razgovore”, optužbe za špijunažu, pokušaji vrbovanja, pretnje i praćenje. Doroteja Đenisijević i Lazar Mišić, studenti Poljoprivrednog fakulteta, govore za “Vreme” kako je izgledao njihov susret sa Bezbednosno-informativnom agencijom i šta je usledilo kada su odbili saradnju
Skrivena oprema u fakultetskom amfiteatru, špijunski softver u studentskom telefonu, nadziranje tužilaca i privatni razgovori na televiziji. Posle političke promene ostaje pitanje ko upravlja tim sistemom. Sudija Milimir Lukić traži ukidanje Bije, nezavisnu istragu i otvaranje dosijea. Predrag Petrović upozorava da bi Služba mogla da preživi i ovu promenu – preko novih saveznika
Iz dokumentacije u koju je BIRN imao uvid jasno je kako su postojali razlozi da Narodna banka Srbije (NBS) mnogo ranije uđe u detaljnu kontrolu rada Alta banke, a neki od rizika koje je kontrola centralne banke našla krajem oktobra 2026. postojali su i duže od godinu dana. Pitanje je zašto NBS nije reagovala ranije
Vučić je pomilovao batinaše i Dijanu Hrkalović. Izborni pobednici treba da ukinu sultansko ovlašćenje koje jednom čoveku omogućava da se izmotava sa celim pravosudnim sistemom
ALTA imperija Davora Macure je presađeno srce korumpiranog režima Aleksandra Vučića koji je poražen na izborima 25. oktobra. Iz ALTA banke putevi vode direktno ka vrhu naprednjačke vlasti.
Stvari se odigravaju zapanjujućom brzinom, jednako zapanjujućom kao i brzina kojom je Vučić priznao ubedljiv poraz. Nestrpljenje je razumljivo, ali nije na mestu
Arhiva nedeljnika Vreme obuhvata sva naša digitalna izdanja, još od samog početka našeg rada. Svi brojevi se mogu preuzeti u PDF format, kupovinom digitalnog izdanja, ili možete pročitati sve dostupne tekstove iz odabranog izdanja.